Domain medizingerätehersteller.de kaufen?
Wir ziehen mit dem Projekt
medizingerätehersteller.de um.
Sind Sie am Kauf der Domain
medizingerätehersteller.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain medizingerätehersteller.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
ChirurgieChirurgie , mit integriertem Fallquiz - 40 Fälle nach neuer AO , Reiningungssets > Autopflege & Aufbereitung , Auflage: 9., aktualisierte Auflage, Erscheinungsjahr: 20120620, Produktform: Leinen, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Siewert, Jörg Rüdiger, Auflage: 12009, Auflage/Ausgabe: 9., aktualisierte Auflage, Seitenzahl/Blattzahl: 1028, Abbildungen: 1500 farbige Abbildungen, 180 schwarz-weiße Tabellen, Themenüberschrift: MEDICAL / Surgery / General, Keyword: Chirurgie, Fachschema: Chirurgie~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizin, allgemein~Klinische und Innere Medizin, Bildungszweck: für die Hochschule, Warengruppe: HC/Innere Medizin/Chirurgie, Fachkategorie: Chirurgie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXII, Seitenanzahl: 1028, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 270, Breite: 211, Höhe: 56, Gewicht: 2558, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783540304500 9783540674092 9783540614111 9783540116134, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16457289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychische Komorbidität in der medizinischen Rehabilitation. Psychologische Diagnostik anhand eines Fallbeispiels, Taschenbuch von Anonymous, GRIN,Psychische Komorbidität In Der Medizinischen Rehabilitation. Psychologische Diagnostik Anhand Eines Fallbeispiels, Taschenbuch Von Anonymous, Grin, 978-3-346-72755-8, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rehabilitation in der orthopädischen Chirurgie, Fachbücher von Andreas B. Imhoff, Knut Stamer, Elke Klein, Knut BeitzelOrthopädie und Rehabilitation: Entwickeln Sie für jeden Patienten die passende, individuell abgestimmte Behandlungsstrategie. Dieses interdisziplinäre Praxisbuch mit Schwerpunkt auf der Rehabilitation nach orthopädischer Chirurgie der Extremitäten sowie der Wirbelsäule unterstützt alle an der Rehabilitation beteiligten Teammitglieder mit relevanten Informationen zu den OP-Verfahren und handlungsorientierten Therapieanleitungen. Konkrete Handlungsanleitungen für Physiotherapeuten und Sporttherapeuten, aufbereitet in Therapiemodulen, die auf den ärztlichen Nachbehandlungskriterien für die einzelnen Phasen des Heilungsverlaufs und den Behandlungszielen der ICF aufbauen, ermöglichen die Planung optimaler Therapiestrategien. Alle Behandlungsempfehlungen sind durch über 500 Farbfotos und Grafiken veranschaulicht und als "Hausaufgaben" für Patienten gibt es Heimtrainingsprogramme zum Download.74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Medizinische Rehabilitation bei orthopädischen Erkrankungen anhand eines Fallbeispiels. Psychologische Diagnostik und Indikationsstellung beiMedizinische Rehabilitation Bei Orthopädischen Erkrankungen Anhand Eines Fallbeispiels. Psychologische Diagnostik Und Indikationsstellung Bei Komorbiden Störungen, Taschenbuch Von Silke Brunner, Grin, 978-3-346-77820-8, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ChirurgieChirurgie , mit integriertem Fallquiz - 40 Fälle nach neuer AO , Reiningungssets > Autopflege & Aufbereitung , Auflage: 9., aktualisierte Auflage, Erscheinungsjahr: 20120620, Produktform: Leinen, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Siewert, Jörg Rüdiger, Auflage: 12009, Auflage/Ausgabe: 9., aktualisierte Auflage, Seitenzahl/Blattzahl: 1028, Abbildungen: 1500 farbige Abbildungen, 180 schwarz-weiße Tabellen, Themenüberschrift: MEDICAL / Surgery / General, Keyword: Chirurgie, Fachschema: Chirurgie~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizin, allgemein~Klinische und Innere Medizin, Bildungszweck: für die Hochschule, Warengruppe: HC/Innere Medizin/Chirurgie, Fachkategorie: Chirurgie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXII, Seitenanzahl: 1028, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 270, Breite: 211, Höhe: 56, Gewicht: 2558, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783540304500 9783540674092 9783540614111 9783540116134, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16457289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Psychische Komorbidität in der medizinischen Rehabilitation. Psychologische Diagnostik anhand eines Fallbeispiels, Taschenbuch von Anonymous, GRIN,Psychische Komorbidität In Der Medizinischen Rehabilitation. Psychologische Diagnostik Anhand Eines Fallbeispiels, Taschenbuch Von Anonymous, Grin, 978-3-346-72755-8, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rehabilitation in der orthopädischen Chirurgie, Fachbücher von Andreas B. Imhoff, Knut Stamer, Elke Klein, Knut BeitzelOrthopädie und Rehabilitation: Entwickeln Sie für jeden Patienten die passende, individuell abgestimmte Behandlungsstrategie. Dieses interdisziplinäre Praxisbuch mit Schwerpunkt auf der Rehabilitation nach orthopädischer Chirurgie der Extremitäten sowie der Wirbelsäule unterstützt alle an der Rehabilitation beteiligten Teammitglieder mit relevanten Informationen zu den OP-Verfahren und handlungsorientierten Therapieanleitungen. Konkrete Handlungsanleitungen für Physiotherapeuten und Sporttherapeuten, aufbereitet in Therapiemodulen, die auf den ärztlichen Nachbehandlungskriterien für die einzelnen Phasen des Heilungsverlaufs und den Behandlungszielen der ICF aufbauen, ermöglichen die Planung optimaler Therapiestrategien. Alle Behandlungsempfehlungen sind durch über 500 Farbfotos und Grafiken veranschaulicht und als "Hausaufgaben" für Patienten gibt es Heimtrainingsprogramme zum Download.74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
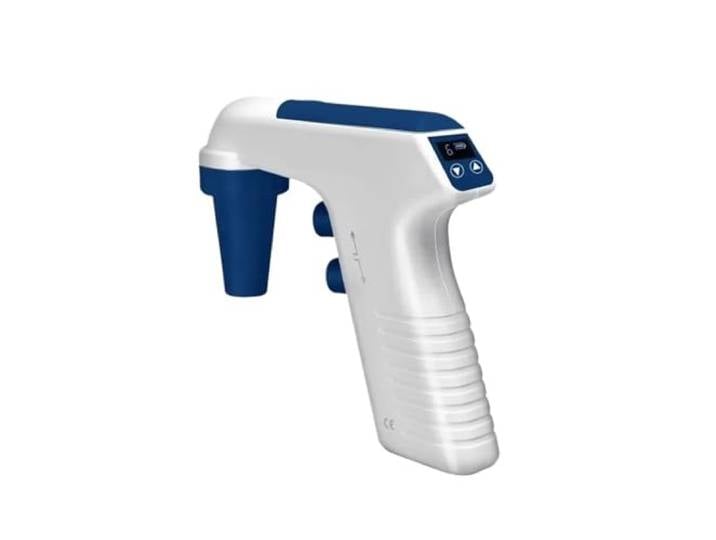
Laborpipetten-Controller Automatische Pipette Laborgeräte Elektronische PipettenpumpeLaborpipetten-Controller Automatische Pipette Laborgeräte Elektronische Pipettenpumpe. Intuitiv und bequem: ausgestattet mit sechs-level geschwindigkeit einstellung, anpassung an verschiedene experimentelle bedürfnisse, einfache bedienung Hohe Kompatibilität: Unterstützt serologische Pipetten aus oder Kunststoff im Bereich von 0,1 bis 100 ml, flexibel for unterschiedliche Spezifikationen Ergonomisches Design: sorgt for ermüdungsfreies Arbeiten, optimiertes Design verbessert den Komfort Übersichtliche Anzeige: Der LCD-Bildschirm zeigt den Batteriestatus und die Pipettiergeschwindigkeit in Echtzeit an, sodass eine einfache Überwachung möglich ist. Effizient und langlebig: leiser und leistungsstarker Motor und Pumpe erledigen das Pipettieren von 25 ml in weniger als 5 Sekunden, ausgestattet mit langlebigem Lithium-Ionen-Akku, um eine langfristige stabile Nutzung zu gewährleisten Herzlich willkommen und alles Gute, mein Freund! Farbe:One Color194,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
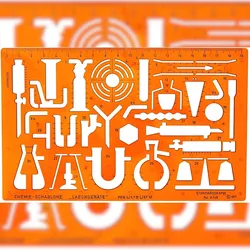
Standardgraph Chemie-Schablone Laborgeräte Darstellung von VersuchsabläufenStandardgraph Chemie-Schablone Laborgeräte Chemie Laborgeräte Schablone Chemieschablone Chemische Apparate Zeichenschablone Technisches Zeichnen Abmessungen: 200 x 125mm, Dicke: 1.2mm. Aus transparentem Kunststoff. Ideal für technische Zeichnung, Design, Architektur, Technik, Kunst und Handwerk Anwendungen.16,31 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.